ACTUALITÉS DU MOIS
Cumul emploi-retraite : ce qui changera
-> Réforme du cumul emploi-retraite – ce que les futurs retraités et leurs employeurs doivent anticiper dès maintenant.
L’essentiel en bref
Le dispositif du cumul emploi-retraite, qui permet de percevoir sa pension tout en exerçant une activité professionnelle, sera profondément remanié au 1er janvier 2027. La réforme s’appliquera aux assurés dont la première pension prendra effet à compter de cette date. Les retraités déjà en cumul à cette échéance conserveront, eux, les règles actuelles.
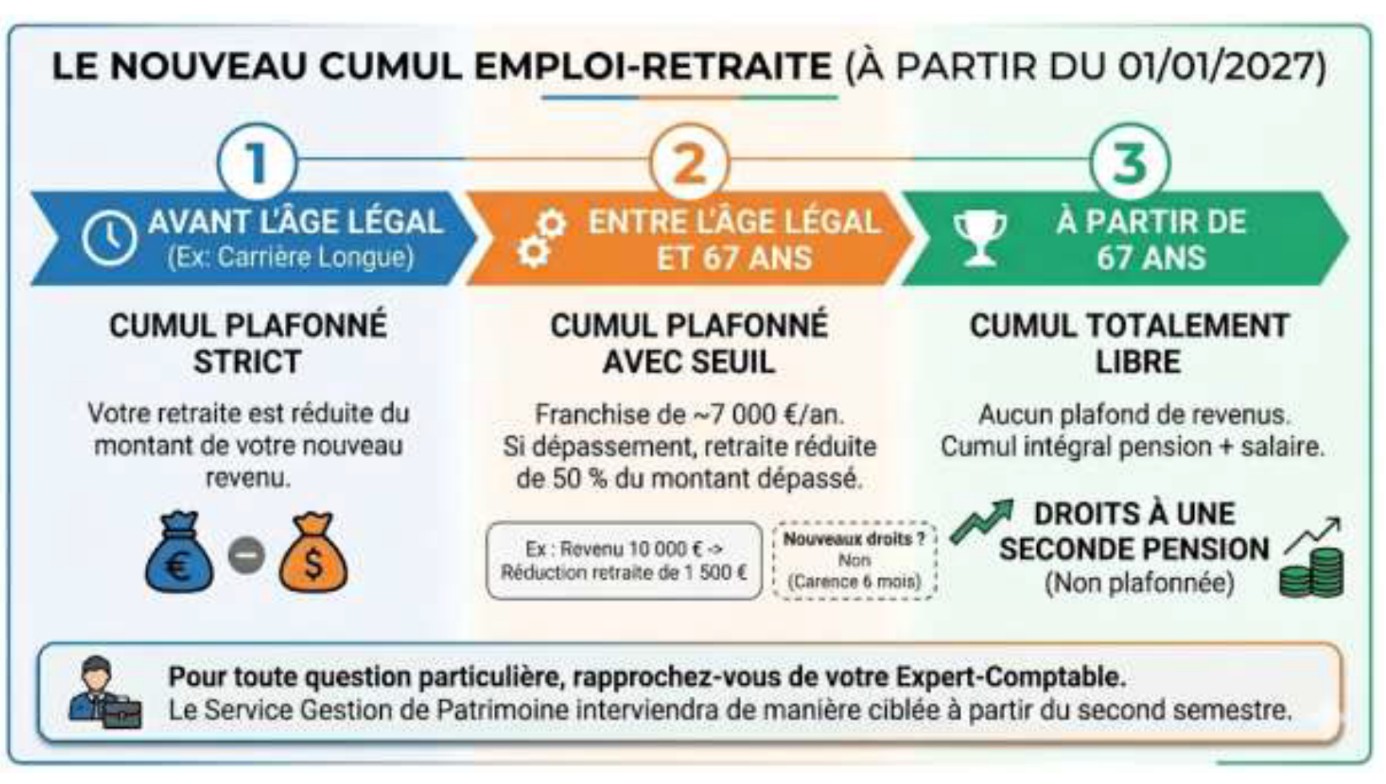
Le nouveau régime s’articulera autour de trois périodes distinctes, déterminées par l’âge de l’assuré : avant l’âge légal de départ à la retraite, entre l’âge légal et 67 ans, puis à partir de 67 ans. Chacune obéira à des règles de cumul spécifiques, détaillées ci-dessous.
Les trois situations à connaître
- Avant l’âge légal (60-64 ans selon votre génération)
Pour les assurés qui reprendraient une activité avant d’avoir atteint l’âge légal de départ à la retraite, la logique du dispositif change radicalement. La pension de retraite sera réduite à due concurrence du nouveau revenu d’activité perçu. Concrètement, chaque euro gagné viendra diminuer d’autant le montant de la retraite versée.
Point de vigilance important : si le revenu d’activité dépasse le montant de la pension, celle-ci pourra être intégralement suspendue. La reprise d’activité précoce devra donc être mûrement réfléchie et chiffrée en amont.
- Entre l’âge légal et 67 ans : un cumul sous plafond de revenus
Dans cette tranche d’âge, le cumul emploi-retraite restera possible, mais il sera désormais limité par un plafond de revenus d’activité. À ce stade, ce plafond n’est pas encore officiellement fixé : il devra être précisé par décret. Les travaux préparatoires évoquent une limite qui pourrait se situer autour de 7 000 € de revenus par an — un montant qui reste à confirmer.
En cas de dépassement de ce plafond, le mécanisme prévu est le suivant : la pension de retraite serait réduite de 50 % du montant du dépassement. Autrement dit, le cumul ne serait pas supprimé, mais l’excédent de revenus serait « taxé » à hauteur de la moitié sur la pension versée.
- À partir de 67 ans : le cumul intégral maintenu
Bonne nouvelle pour les actifs les plus âgés : à compter de 67 ans, le cumul intégral entre la pension de retraite et les revenus d’activité sera possible, sans aucune condition de ressources. Cette liberté totale de cumul, déjà connue aujourd’hui pour les retraités ayant liquidé à taux plein, sera donc préservée au-delà de l’âge du taux plein automatique.
Un point d’attention pratique : le décalage d’information de l’Assurance retraite
Si vous envisagez de reprendre une activité en cumul emploi-retraite à partir de 2027, soyez attentif à un mécanisme qui peut créer de mauvaises surprises. L’Assurance retraite ne connaîtra pas immédiatement vos nouveaux revenus d’activité. En pratique, elle continuera de vous verser l’intégralité de votre pension jusqu’à la déclaration effective de vos revenus.
La conséquence est directe : la part de retraite versée en trop — au regard des nouvelles règles de réduction — constituera un trop-perçu qui devra être remboursé a posteriori. Sans anticipation, ce rappel peut représenter plusieurs mois de pension et peser lourdement sur votre trésorerie personnelle.
Faut-il liquider ses droits à retraite en 2026 pour conserver les anciennes règles ?
C’est LA question que se posent aujourd’hui de nombreux assurés proches de la retraite. La réforme n’est pas rétroactive : elle ne s’appliquera qu’aux assurés dont la première pension de base prendra effet à compter du 1er janvier 2027. Autrement dit, liquider ses droits avant le 31 décembre 2026 (ou le 1er octobre pour les professions libérales) permet de rester durablement soumis au régime actuel du cumul emploi-retraite (cumul intégral à taux plein, ou cumul plafonné à 160 % du Smic).
Les arguments en faveur d’une liquidation en 2026
Pour un assuré qui a déjà l’âge légal et le taux plein, et qui envisage de reprendre une activité après son départ, liquider en 2026 peut être stratégique : le cumul intégral actuel est sans limite de revenus, quand le nouveau dispositif imposera un plafond (7 000 €/an annoncés) jusqu’à 67 ans, avec une retraite réduite de 50 % du dépassement.
De plus, le cumul intégral actuel permet d’acquérir de nouveaux droits à retraite (seconde pension). À partir de 2027, cette possibilité sera réservée aux actifs de 67 ans et plus.
Attention : un arbitrage à ne pas faire à la légère
Partir plus tôt uniquement pour « garder l’ancien régime » n’est pas toujours gagnant. Un départ anticipé peut signifier une pension moins élevée (durée d’assurance incomplète), la perte d’une surcote en cas de poursuite d’activité, ou encore des trimestres non acquis. Il faut donc comparer plusieurs scénarios : poursuivre son activité, liquider puis cumuler, ou opter pour la retraite progressive — qui, rappelons-le, n’est pas concernée par la réforme.
Notre recommandation
Avant toute reprise d’activité dans le cadre du cumul emploi-retraite à compter de 2027, faites le point avec votre expert-comptable. Simulation du plafond applicable, estimation de la réduction de pension, anticipation du trop-perçu à provisionner : un chiffrage préalable vous permettra de prendre votre décision en toute connaissance de cause et d’éviter toute régularisation douloureuse.
Notre cabinet reste à votre disposition pour étudier votre situation personnelle et vous accompagner dans cette réflexion.